Petromonagas: lo que gana el país y lo que hay que medir
ExxonMobil negocia volver a Petromonagas. Qué gana el país si llega la inversión, qué falta por firmar y qué medir en el mejorador.
Tener un mejorador no es tener capacidad
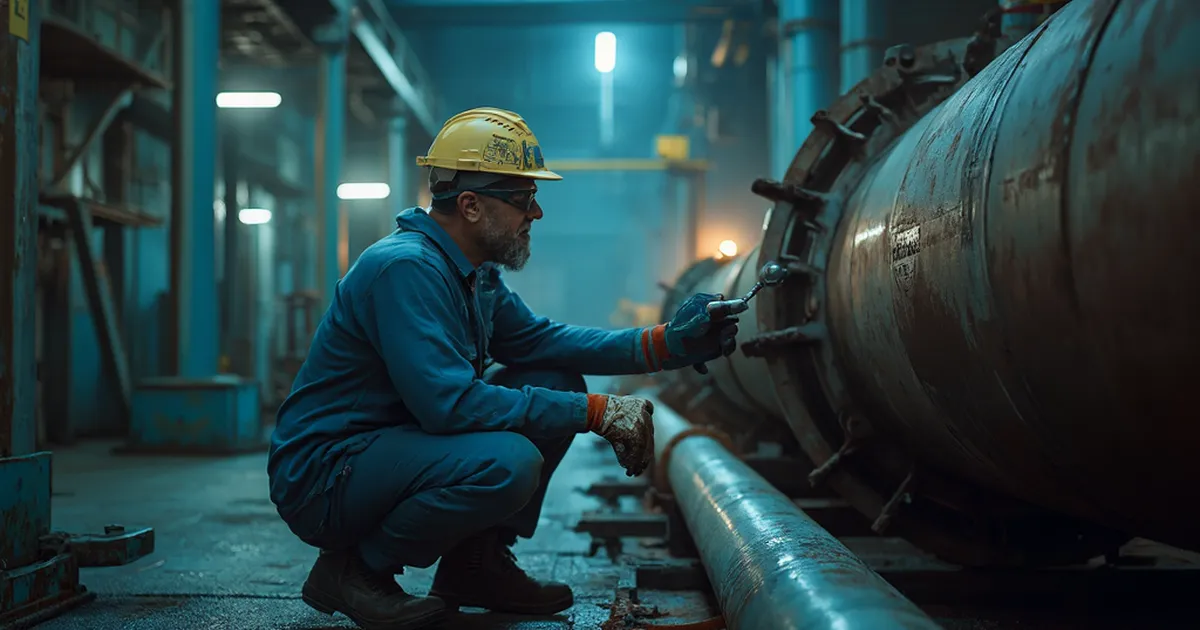
ExxonMobil negocia su regreso a Venezuela y Petromonagas —el antiguo Cerro Negro— está entre los proyectos que evalúa (Bloomberg Línea, 2026). No llega a un activo desconocido: sus filiales tenían 41,67 % del proyecto y lo operaban hasta 2007 (SEC, 2007). Lo que hoy lo distingue es que conserva uno de los pocos mejoradores de la Faja del Orinoco, la planta que convierte crudo extrapesado en un crudo más liviano. Aun así, al cierre de la semana de la Asamblea General de la ONU no se había anunciado ningún acuerdo (Reuters, 2026).
Pero conservar la planta no equivale a disponer de su capacidad. Que el proyecto conserve un mejorador no dice a qué carga opera ni con qué calidad sale el producto. Sobre su estado, la fuente citada indica que requiere mantenimiento (Bloomberg Línea, 2026), y las fuentes consultadas no dicen cuántos barriles procesa ni cuánto costaría llevarlo a su capacidad de diseño. Ese vacío es, en sí mismo, el dato técnico más importante: mientras siga abierto, toda proyección de producción parte de un supuesto y no de una medición.
Lo que el país gana si la inversión se concreta
El beneficio va más allá del capital, y tiene tres piezas. La primera es de producto: un mejorador estable entrega un crudo que se vende como tal, sin depender de crudo liviano o nafta para diluirlo, y eso reduce la exposición a un insumo que hay que conseguir aparte. La segunda es de conocimiento: la experiencia en crudo pesado que la empresa desarrolló en Canadá y que su directiva presenta como ventaja (Bloomberg Línea, 2026); al país le sirve en la medida en que quede en procedimientos y en personal local. La tercera es el efecto sobre la cadena local: una parada mayor demanda inspección, metalmecánica, instrumentación y calibración, y ese trabajo se queda aquí si los proveedores llegan preparados.
Tres asuntos abiertos antes de contar barriles
Primero, no hay documento firmado: existe un acuerdo preliminar que lleva meses en negociación (Reuters, 2026) y que todavía puede retrasarse o no concretarse (Bloomberg Línea, 2026). Segundo, la estatal rusa Roszarubezhneft es socia del proyecto; esa participación puede incidir en las conversaciones, y la delegación rusa buscó en Nueva York una reunión para tratar sus intereses petroleros en el país (Reuters, 2026). Tercero, el alcance del mantenimiento no es público, y sin alcance no hay cronograma ni volumen que proyectar.
Son también las tres señales que conviene seguir en los próximos meses: la firma, la definición del papel de la socia y la publicación del alcance. Mientras falte alguna, los beneficios anteriores siguen siendo una posibilidad.
Lo que se hace desde ya y el número que lo comprueba
Nada de esto espera por la firma:
- Levantar la línea base de medición. Cualquier socio pedirá primero, en su revisión técnica, saber cuánto entra y cuánto sale. La respuesta es un balance volumétrico entre el crudo diluido que entra y el producto que sale, sostenido por medidores fiscales verificados contra probador; sin esa verificación, el balance es una estimación.
- Inventariar condición y criticidad. «Requiere mantenimiento» no es un plan. Lo convierten en una lista con prioridades la matriz de criticidad, el backlog de mantenimiento y un alcance preliminar de parada mayor, y de esa lista salen el plazo y el costo.
- Si eres contratista, amarra compromisos a hitos. Los hitos son verificables: memorando firmado, contrato de participación y alcance de parada publicado. Mientras tanto, lo que puedes adelantar sin arriesgar recursos sobre un acuerdo que aún no está firmado es poner al día certificaciones y trazabilidad de calibración.
El resultado se comprueba con cuatro indicadores: barriles por día de crudo mejorado frente a esa línea base; °API y azufre del producto contra la especificación de venta; factor de servicio (días operando sobre días calendario), y diluente recuperado por barril procesado. Juntos responden cuánto produce la planta, si el producto cumple, si la operación se sostiene y cuánto insumo vuelve a quedar disponible. Se miden en la entrada de la planta y en el punto de transferencia de custodia, con cierre mensual conciliado. Así se responde lo que hoy falta sobre carga, calidad y volumen; el costo sale del alcance. Sin línea base previa, cualquier cifra posterior será una declaración, no un resultado.
Fuentes
- SEC — Exxon Mobil Corporation, Form 8-K sobre el proyecto Cerro Negro (27 de junio de 2007)
- Bloomberg Línea — Exxon negocia su regreso a Venezuela: de la expropiación de 2007 a un nuevo acuerdo
- Reuters (vía Internazionale) — Analysis: Venezuela president returns from US visit with no deals, no firm election date
- Reuters (vía Internazionale) — Venezuelan delegation in NY seeks debt, energy deals
Artículo de Edward Camacho Guerra, elaborado con apoyo de herramientas de inteligencia artificial y revisado y aprobado por el autor.
¿Este análisis mapea un mercado donde ya operas o estás evaluando entrar?
Revisamos tu caso específico, mapeamos los riesgos que aplican, y te decimos honestamente si es oportunidad para ti —sin pitch comercial, solo discusión técnica y estratégica.