Un dígito mal anotado: cómo la lectura manual fabrica reclamos
Cómo un error de transcripción en la lectura pedestre se convierte en reclamo y reproceso en SAP IS-U, y qué cambia cuando el dato llega telemedido.
· 9 min de lectura
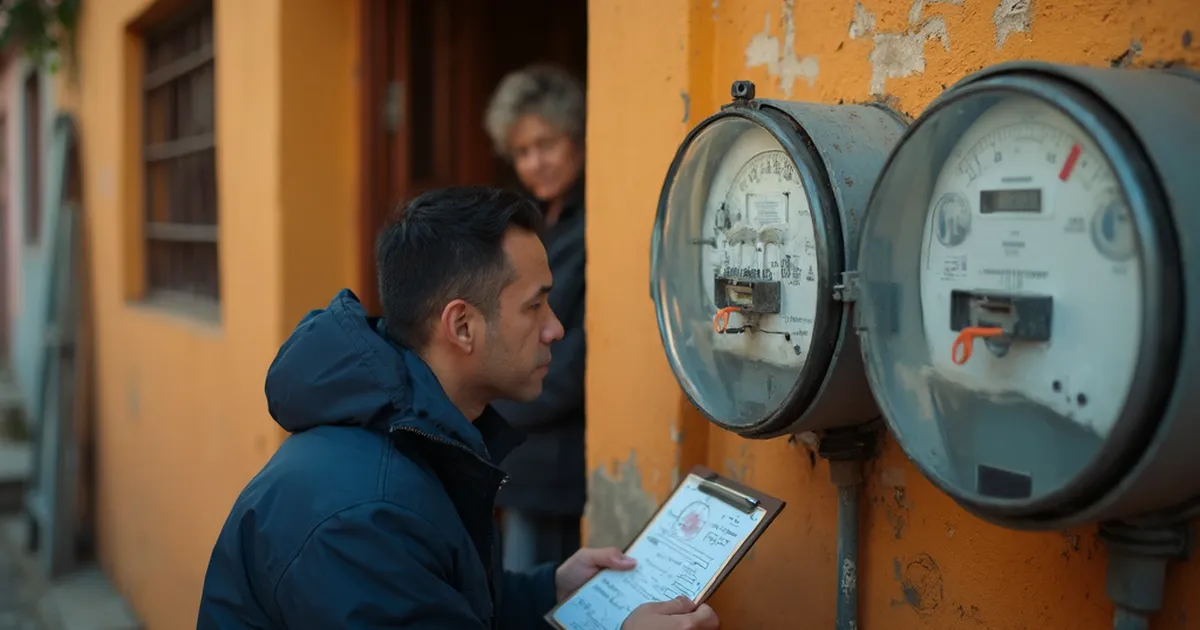
La pieza anterior de esta serie calculó cuánto cuesta cada visita del lecturista. Esta pieza trata un costo que llega después. No aparece cuando el lecturista no logra tomar el dato, sino cuando lo toma y lo anota mal. Los errores de transcripción afectan a una fracción no despreciable de las lecturas manuales, y generan facturación incorrecta, reclamos y reprocesos administrativos.
Conviene distinguir dos cosas: cuántas lecturas salen del campo con un error y cuántas terminan en reclamo. Entre una cosa y la otra hay un recorrido dentro del proceso Meter Reading de SAP IS-U. Ese recorrido decide si el error se paga en el back office o en la ventanilla de atención.
Una lectura mal anotada entra al sistema como lectura real
Esa es la diferencia operativa con el ciclo de estimación de la entrega anterior. La estimación llega identificada como provisional; el error de transcripción no se anuncia, sino que se esconde dentro del dato que la utility considera más confiable: la lectura real.
Dónde nace el error de transcripción
El error casi nunca es simple descuido: aparece en estos puntos recurrentes de la ruta. El de las esferas está documentado en la literatura técnica sobre lectura de medidores, que ubica la mayor dificultad en el momento en que una aguja queda entre dos números, en particular en el paso de 9 a 0 (Gozdowiak, 2016).
Pasar de la planilla de papel a un terminal portátil elimina una copia. No elimina el momento en que una persona interpreta un dial y escribe un número.
Dos destinos para el mismo error
Cada resultado que entra a IS-U pasa por una validación de plausibilidad. Si la aprueba, queda como plausible y avanza a facturación. Si no, queda como implausible y requiere corrección, manual o mediante una orden de lectura de control (AGT Consultoría, blog SAP IS-U, 2026). La validación juzga si un valor es razonable frente al consumo esperado, no si es verdadero. Por eso el mismo error puede tomar dos caminos: el destino A, cuando la lectura queda implausible, y el destino B, cuando pasa como plausible.
flowchart TD
  A([Lectura anotada con error]) --> B{¿Pasa la validación de plausibilidad?}
  B -->|No| C[Implausible: corrección manual u orden de control]
  C --> D([Destino A: reproceso administrativo])
  B -->|Sí| E[Plausible: avanza a facturación]
  E --> F[Reclamo del cliente]
  F --> G([Destino B: reversión y refacturación])
  class A inicio
  class B decision
  class C,E,F proceso
  class D,G neutro
El destino A es el costo que el cliente nunca ve: una cola de lecturas implausibles, un analista que las revisa y, a veces, una segunda visita. Es el reproceso administrativo del que hablábamos al inicio, y no aparece en ningún reporte de costo de lectura.
El destino B es el que llega a la ventanilla. Una vez facturada, la lectura ya no se corrige como un dato suelto. Si el resultado ya se facturó, IS-U exige revertir primero la facturación correspondiente (SAP, mensaje EL038, s.f.). El reclamo arrastra entonces atención al cliente, verificación en terreno, reversión y refacturación, todo por un error que se originó en un segundo de escritura.
El error que baja la factura hoy la sube mañana
La literatura técnica sobre lectura de medidores describe este efecto: un error puede corregirse con la lectura siguiente, pero el cliente puede recibir una factura inusualmente alta en un período, y normalmente reclama aunque sepa que habrá corrección (Gozdowiak, 2016).
Para el área de atención, la lección es concreta: revisar la lectura disputada no alcanza, porque el error estaba en la anterior. Un procedimiento que no compara ambas lecturas convierte un error de transcripción en un conflicto con el cliente.
Lo que la regulación ya le pide a la factura
En Colombia, la Ley 142 obliga a las empresas a investigar, al preparar las facturas, las desviaciones significativas frente a consumos anteriores. Mientras se establece la causa, se factura con base en períodos anteriores; al aclararla, las diferencias se abonan o se cargan al usuario (Ley 142 de 1994, art. 149). El artículo siguiente fija un límite: pasados cinco meses desde la entrega de la factura, la empresa ya no puede cobrar lo que no facturó por error, omisión o investigación de desviaciones (Ley 142 de 1994, art. 150). Un concepto de la Superintendencia de Servicios Públicos precisa que cuando la investigación concluye que hay que cobrar, ese valor se carga a la factura del período siguiente (Superservicios, Concepto 572, 2022).
Para una utility colombiana que opera sobre IS-U, la validación de plausibilidad es el lugar natural donde ejecutar esa revisión previa. Cada regulador de la región fija sus propias reglas, pero la lógica se repite: detectar la desviación antes de facturar cuesta menos que explicarla después.
Qué cambia cuando el dato no pasa por una mano
Con telemedición, el medidor transmite el dato digital directamente desde su registro, lo que elimina el error de transcripción manual (AGT Consultoría, Cuculus, 2026). Dentro de IS-U, el cambio es de canal, como se vio en la primera entrega: la lectura remota sigue pasando por la validación antes de facturar. Lo que cambia es la clase de error que llega a esa validación, y con ella la conversación del reclamo, que deja de depender de la memoria de nadie.
Esa diferencia hace de la tasa de error de transcripción un indicador más honesto para el caso de negocio que el conteo de reclamos. Mide el problema en su origen, antes de que la validación, el calendario de facturación y la paciencia del cliente lo repartan entre dos destinos.
La próxima entrega de la serie va un paso más allá del error de lectura: qué cuesta detectar una fuga o un consumo anómalo semanas tarde, cuando el dato llega una sola vez por ciclo.
Fuentes
- AGT Consultoría (2026). Soluciones Cuculus: errores de transcripción en la lectura manual y lectura digital directa desde el registro. https://www.agtconsultoria.com/soluciones/cuculus/
- AGT Consultoría (2026). SAP IS-U: el mínimo de datos que exige un medidor sin AMI, sección sobre validación de plausibilidad. https://www.agtconsultoria.com/blog/sap-is-u-el-minimo-de-datos-que-exige-un-medidor-sin-ami/
- Gozdowiak, G. J. (2016). Method and system for automated meter reading. Solicitud US 15/191.671; patente US 10.102.617 B2. https://image-ppubs.uspto.gov/dirsearch-public/print/downloadPdf/10102617
- SAP (s.f.). Mensaje de sistema EL038, «Reversal is not possible for the selected entry», clase EL (IS-U meter reading data processing). Consultado vía Michael Management. https://www.michaelmanagement.com/sap-error-messages/en/el/el038?locale=de
- Congreso de Colombia. Ley 142 de 1994, artículos 149 y 150, transcritos en Corte Constitucional, Sentencia T-720 de 2005. https://www.corteconstitucional.gov.co/relatoria/2005/t-720-05.htm
- Superintendencia de Servicios Públicos Domiciliarios (2022). Concepto 572 de 2022, desviaciones significativas en el servicio de energía (Superservicios vía Ámbito Jurídico). https://www.ambitojuridico.com/sites/default/files/2022-10/Cpto-572SS-22.pdf
¿Este análisis mapea un mercado donde ya operas o estás evaluando entrar?
Revisamos tu caso específico, mapeamos los riesgos que aplican, y te decimos honestamente si es oportunidad para ti —sin pitch comercial, solo discusión técnica y estratégica.