Reliquidar sin curva de carga: el riesgo de la lectura mensual
Sin datos de intervalo, el consumo de un periodo anómalo se estima y no se mide. Por qué eso debilita la retro-facturación en FI-CA y abre la disputa.
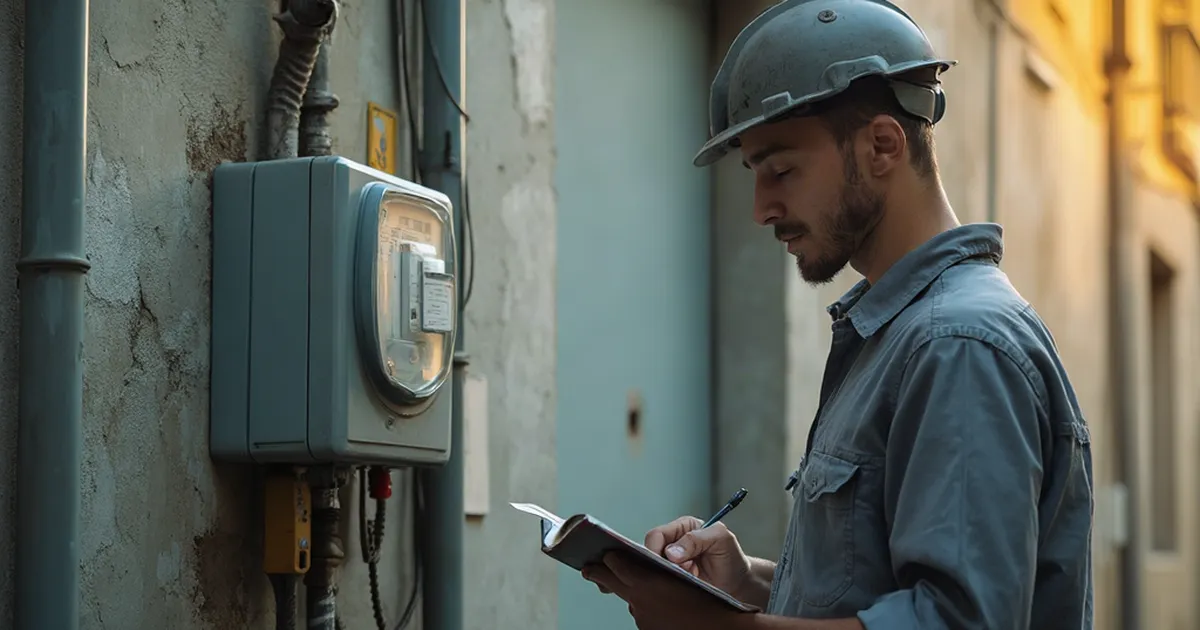
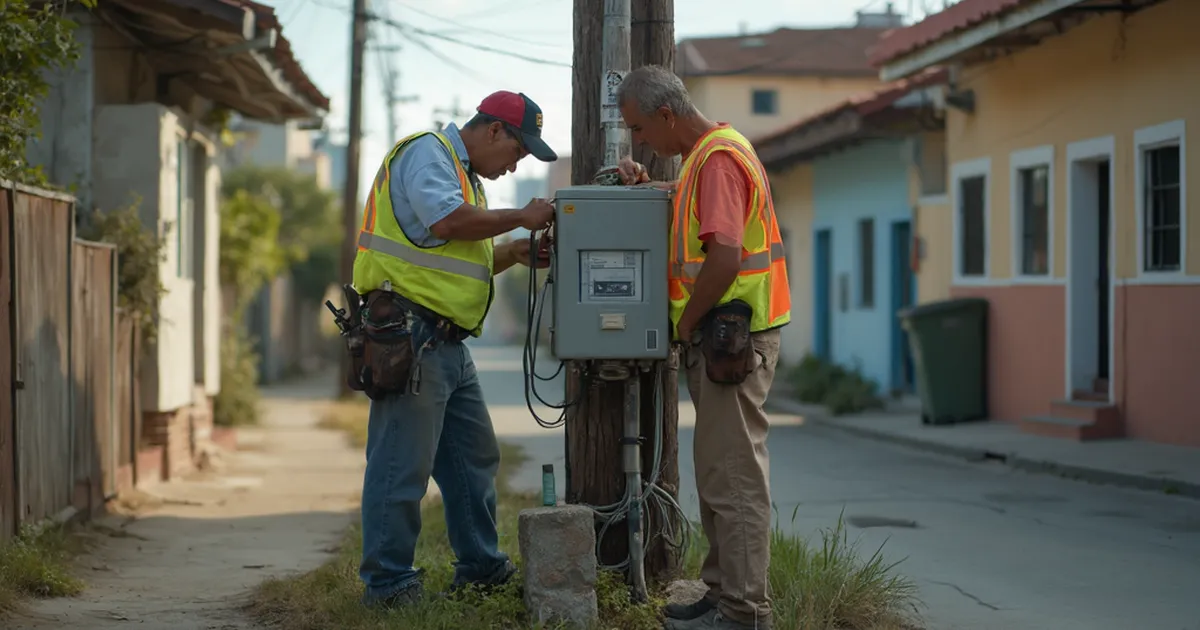
Una distribuidora eléctrica descubre que un medidor convencional estuvo defectuoso, intervenido o simplemente sin lectura durante varios ciclos. El paso siguiente parece contable: reliquidar el periodo y emitir el ajuste en FI-CA. En la práctica, ahí empieza el tramo más delicado de la relación con el cliente. El problema no está en la tarifa ni en la mecánica del documento de ajuste, sino en que el consumo sobre el que se reliquida no fue medido: fue estimado.
Esta es la primera pieza de una serie de seis artículos sobre un problema concreto del sector utilities en América Latina: cómo facturar el consumo no medido sin quebrar la relación con el cliente cuando la lectura fue manual. Aquí planteamos el problema de fondo; las siguientes entregas lo irán resolviendo por etapas, desde la evidencia que exige el regulador hasta la ejecución en SAP IS-U y FI-CA.
Retro-facturar no es lo mismo que recalcular un precio
En el ecosistema SAP, la retro-facturación se documenta en el ámbito comercial (Ventas y Distribución), donde se describe como la emisión de notas de crédito o débito tras ajustes de precio retroactivos que afectan documentos ya procesados y liquidados (Prime Institute, 2013). La misma fuente advierte que ese proceso puede extenderse durante meses, o incluso más de un año (Prime Institute, 2013).
Trasladar el término a una utility eléctrica sin ajustarlo es el primer error. Cuando lo incierto es el precio, el ajuste se resuelve con aritmética. Cuando lo incierto es la cantidad, la reliquidación descansa sobre un supuesto, y un supuesto se puede discutir.
Una lectura mensual registra un total, no un comportamiento
En el régimen colombiano, que tomamos aquí como referencia, la regla general es clara: el consumo facturable se determina con base en la diferencia del registro del equipo de medida entre dos lecturas consecutivas (Superservicios, 2025). La regla funciona mientras el medidor funcione y la lectura se tome.
Cuando una de esas dos condiciones falla, la diferencia entre ambas fuentes de datos deja de ser técnica y se vuelve comercial. Con un perfil de intervalo, la reliquidación se defiende con lo que registró el propio punto de medición. Con un total mensual, el consumo base del periodo de anomalía hay que buscarlo fuera de ese periodo, y ese préstamo es justamente lo que el cliente puede objetar.
La regla regulatoria: estimar es la excepción
La regulación anticipa este caso. Cuando el equipo de medida se retiró para revisión o calibración, o se encuentra defectuoso, el consumo puede establecerse según dispongan los contratos uniformes, con base en promedios de otros periodos del mismo usuario, promedios de usuarios en circunstancias similares o aforos individuales (Superservicios, 2025).
La doctrina de la Superintendencia de Servicios Públicos Domiciliarios es precisa sobre lo que eso significa: esos procedimientos alternos constituyen, en estricto sentido, una estimación o cálculo y no un acto de medición (Superservicios, 2025). Además, interpreta que la norma solo contempla esos medios alternativos por un periodo de medición (Superservicios, 2025), y que corresponde al contrato con el usuario definir qué periodos anteriores se toman para construir el promedio (Superservicios, 2025).
El recorrido típico, tal como lo describe el marco normativo, es el siguiente:
Dónde nace la disputa: en el consumo base
Ninguno de los tres métodos cierra la discusión: cada uno la traslada a un punto distinto. En el caso de los usuarios similares, la Superintendencia señala expresamente que debe establecerse el alcance de esas similitudes (Superservicios, 2025), lo que convierte una definición contractual en el primer terreno de la disputa.
El regulador agrega una advertencia que aplica a todos: los prestadores deben cuidarse de imponer condiciones gravosas al aplicar estas excepciones a la medición (Superservicios, 2025). Dicho de otro modo, el método no solo tiene que ser técnicamente razonable; tiene que ser defendible frente a un cliente que no ve la curva, porque la curva no existe.
A eso se suma el reloj. La empresa no puede cobrar lo que no facturó por error, omisión o investigación de desviaciones significativas una vez pasados cinco meses desde la entrega de las facturas (Superservicios, 2021), y el usuario tampoco puede reclamar contra facturas con más de cinco meses de expedidas (Superservicios, 2021). La ventana es corta para ambas partes, y un consumo base construido con prisa llega al reclamo con pocas defensas.
Conviene ser honestos sobre lo que el sistema puede y no puede hacer. FI-CA registra con exactitud el importe que recibe sobre la cuenta contrato, pero no puede volver sólido un consumo base que nació débil. La fragilidad de la retro-facturación sobre lectura mensual no es un problema de configuración contable: es un problema de evidencia que se manifiesta en la contabilidad.
Lo que esta serie va a resolver
En el sector utilities de América Latina, buena parte del parque de medición sigue siendo convencional. Por eso reliquidar sobre estimados no es un caso marginal, sino parte de la operación comercial cotidiana. La pregunta útil no es cómo evitar estimar, sino cómo estimar de forma que el ajuste resista la revisión del cliente y del regulador.
Desde Consultoría Venezuela, especializados en IS-U, ordenamos la serie en la secuencia que muestra el gráfico, de modo que cada pieza se apoye en la anterior.
En la próxima entrega: qué exige el regulador como evidencia antes de aceptar un consumo base estimado.
Para profundizar
Estas piezas ya publicadas en el blog desarrollan conceptos sobre los que se apoya esta serie:
| Artículo | Objetivo | Qué refuerza de esta pieza |
|---|---|---|
| Datos cada 15 minutos: lo que la lectura mensual no ve | Mostrar qué habilita en SAP IS-U una curva de consumo por intervalos para detectar anomalías, manipulación y desbalances. | La contracara de la lectura mensual: qué evidencia existiría si el periodo anómalo tuviera curva. |
| Telemedición y lectura mensual: por qué el balance no cuadra | Explicar por qué restar perfiles de intervalo y lecturas mensuales sin normalizarlos distorsiona el cálculo de la pérdida. | La diferencia de granularidad entre un total acumulado y un perfil temporal. |
| Fugas detectadas semanas tarde: el costo de la lectura mensual | Dimensionar la latencia que impone el ciclo de lectura mensual en el Meter Reading de SAP IS-U. | Por qué la anomalía se descubre tarde y el periodo a reliquidar suele abarcar varios ciclos. |
| Un dígito mal anotado: cómo la lectura manual fabrica reclamos | Trazar cómo un error de transcripción en la lectura pedestre se convierte en reclamo y reproceso en SAP IS-U. | Otra vía por la que la lectura manual abre la disputa con el cliente. |
| SAP IS-U: cerrar la baja de un medidor sin huecos de lectura | Estructurar la baja de un medidor en Device Management para que el ciclo saliente-entrante no deje periodos sin lectura. | Cómo prevenir el periodo sin medición que después obliga a estimar. |
| Del dato validado a la factura: cerrar el ciclo en SAP IS-U | Recorrer el paso de la lectura validada a la orden de facturación, el documento de facturación y el asiento en FI-CA. | El tramo de FI-CA donde termina registrándose el ajuste de la reliquidación. |
| Historial de pagos a la vista: la disputa en una sola llamada | Llevar la cuenta contractual de S/4HANA Utilities al caso de servicio para cerrar una disputa de factura sin transferir la llamada. | El momento en que la reliquidación llega al reclamo y el agente tiene que sostenerla. |
Fuentes
- Prime Institute (2013). Guía de Retro-Facturación en SAP ECC: Proceso, Prerrequisitos y Ejecución. https://www.primeinstitute.com/preguntas/guia-de-retro-facturacion-en-sap-ecc-proceso-prerrequisitos-y-ejecucion-20765
- Superintendencia de Servicios Públicos Domiciliarios — Superservicios (2025). Concepto 326 de 2025 (medición del servicio de energía, art. 146 de la Ley 142 de 1994 y Resolución CREG 108 de 1997), publicado en el Gestor Normativo de la CREG. https://gestornormativo.creg.gov.co/gestor/entorno/docs/concepto_superservicios_0000326_2025.htm
- Superintendencia de Servicios Públicos Domiciliarios — Superservicios (2021). Concepto 234 de 2021 (cobros inoportunos, arts. 150 y 154 de la Ley 142 de 1994), publicado en el Gestor Normativo de la CREG. https://gestornormativo.creg.gov.co/gestor/entorno/docs/concepto_superservicios_0000234_2021.htm
Artículo de Edward Camacho Guerra, elaborado con apoyo de herramientas de inteligencia artificial y revisado y aprobado por el autor.
¿Este análisis describe un mercado donde ya opera o que está evaluando?
Revisamos su caso, mapeamos los riesgos que aplican y le decimos con franqueza si es una oportunidad para usted —sin presentación comercial, solo una conversación técnica y estratégica.